FR
FR
Selon la presse, pas moins d'un travailleur indépendant sur six craint de faire faillite en raison de la crise du coronavirus. Si cela ne vous convient pas non plus, pouvez-vous toujours protéger votre domicile familial privé contre d'éventuels créanciers dès maintenant ? Comment organisez-vous cela et quels sont les points à retenir ?

Risque associé à une entreprise individuelle. Si vous ne travaillez pas par l'intermédiaire d'une entreprise, votre patrimoine privé n'est malheureusement pas séparé et, en d'autres termes, vous êtes responsable de toutes les dettes que vous contractez, y compris vos dettes professionnelles.
Un « scénario du pire ». Si vous faites ensuite faillite en tant que travailleur indépendant, le syndic sera en mesure de monétiser toutes vos propriétés pour payer vos créanciers. Dans le pire des cas, vous pouvez donc également perdre votre maison...
Le type d'entreprise est important ! Si vous travaillez par l'intermédiaire d'une entreprise, vos actifs privés sont séparés si vous travaillez par l'intermédiaire d'une BV (BA) ou d'une NV, mais pas si, par exemple, vous avez une VOF ou une ancienne CommV. Dans ce cas, les créanciers professionnels peuvent non seulement saisir les machines et les stocks de votre CommV, mais aussi, si nécessaire, vos actifs privés, y compris votre maison.
Par un acte notarié. Si vous souhaitez protéger votre maison familiale contre les créanciers aussi longtemps que vous vivez, vous devez déposer une déclaration dite d'insaisissabilité auprès de votre notaire. Pour ce faire, il rédige un acte notarié qu'il fait ensuite enregistrer au bureau de sécurité juridique compétent (l'ancien bureau des hypothèques).
Pour une telle déclaration d'insaisissabilité, vous devez prendre en compte un coût d'environ 1 500€.
Conseil : Un indépendant exerçant une activité secondaire peut également faire cette déclaration.
Attention ! Cependant, votre propriété n'est pas protégée par celui-ci.

Als financieel manager wilt u uw risico’s bij wanbetaling maximaal beperken. Eén krachtig juridisch instrument daarvoor is het eigendomsvoorbehoud. Hiermee behoudt u de eigendom van geleverde goederen totdat de klant volledig heeft betaald. Dit principe heeft belangrijke implicaties bij niet-betaling.
21/5/2026
Vous avez passé une commande auprès d'un fournisseur, mais vous apprenez tout à coup qu'il a fait faillite. Et maintenant ? Cela signifie-t-il automatiquement que votre commande ne sera plus livrée ? Et si votre fournisseur demande une réorganisation judiciaire ? Dans cet article de blog, nous aborderons les mesures que vous pouvez prendre et les droits dont vous disposez dans de telles situations.
06/01/2025
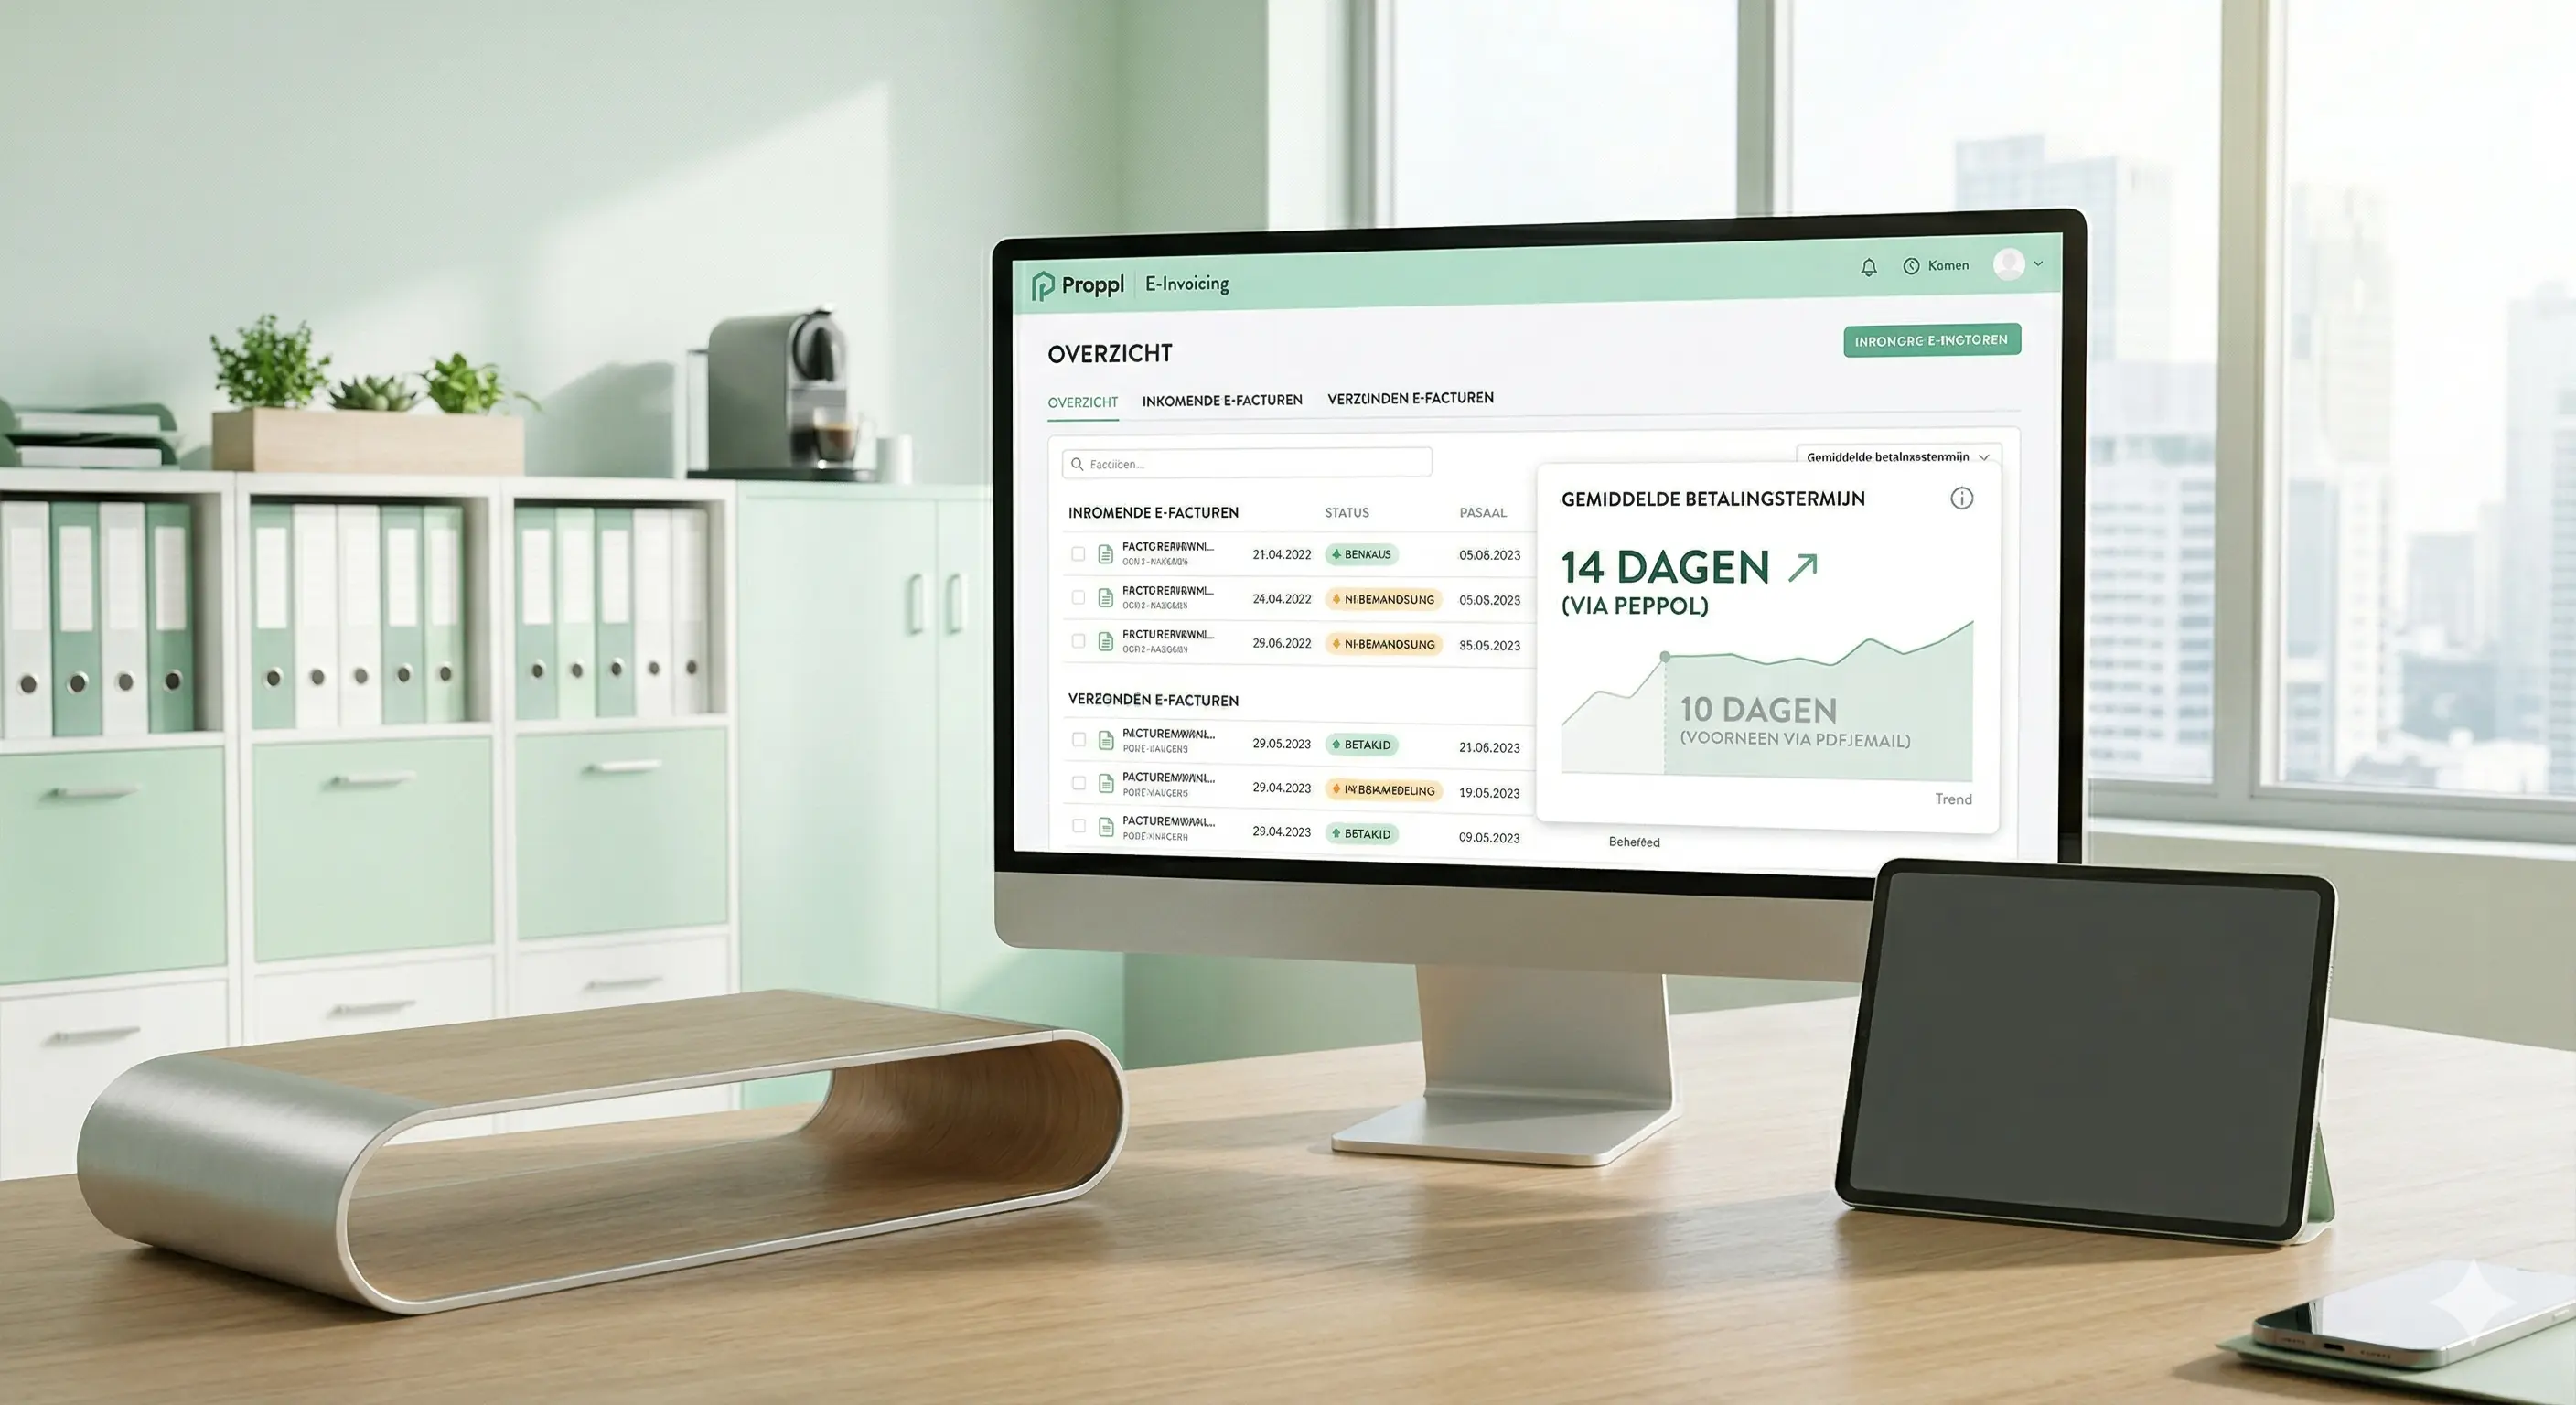
Les factures destinées à d'autres entreprises ne peuvent plus être envoyées sous forme papier ou au format PDF par e-mail. Ils ne se retrouvent donc plus dans la boîte aux lettres. Par conséquent, les factures électroniques sont remarquablement souvent payées en retard. Le délai est de 14 jours maximum, contre 10 jours par e-mail.
Chaque entreprise, quelle que soit sa taille, est désormais tenue de facturer les autres entreprises via le réseau Peppol. La facturation électronique est obligatoire en Belgique depuis le 1er janvier pour toutes les transactions entre entreprises. Cette administration doit passer par le réseau Peppol, un réseau sécurisé d'échange de documents électroniques. Mais vous devez éviter que les factures « disparaissent » dans une boîte aux lettres numérique. C'est là que les choses se compliquent aujourd'hui.
30 mars 2026
Après avoir parcouru notre site web, vous n’avez pas trouvé ce que vous cherchiez et vous n’avez pas trouvé les boutons de démonstration ? Pas de souci. Posez votre question via le formulaire, nous vous recontacterons dans les plus brefs délais.