EN
EN
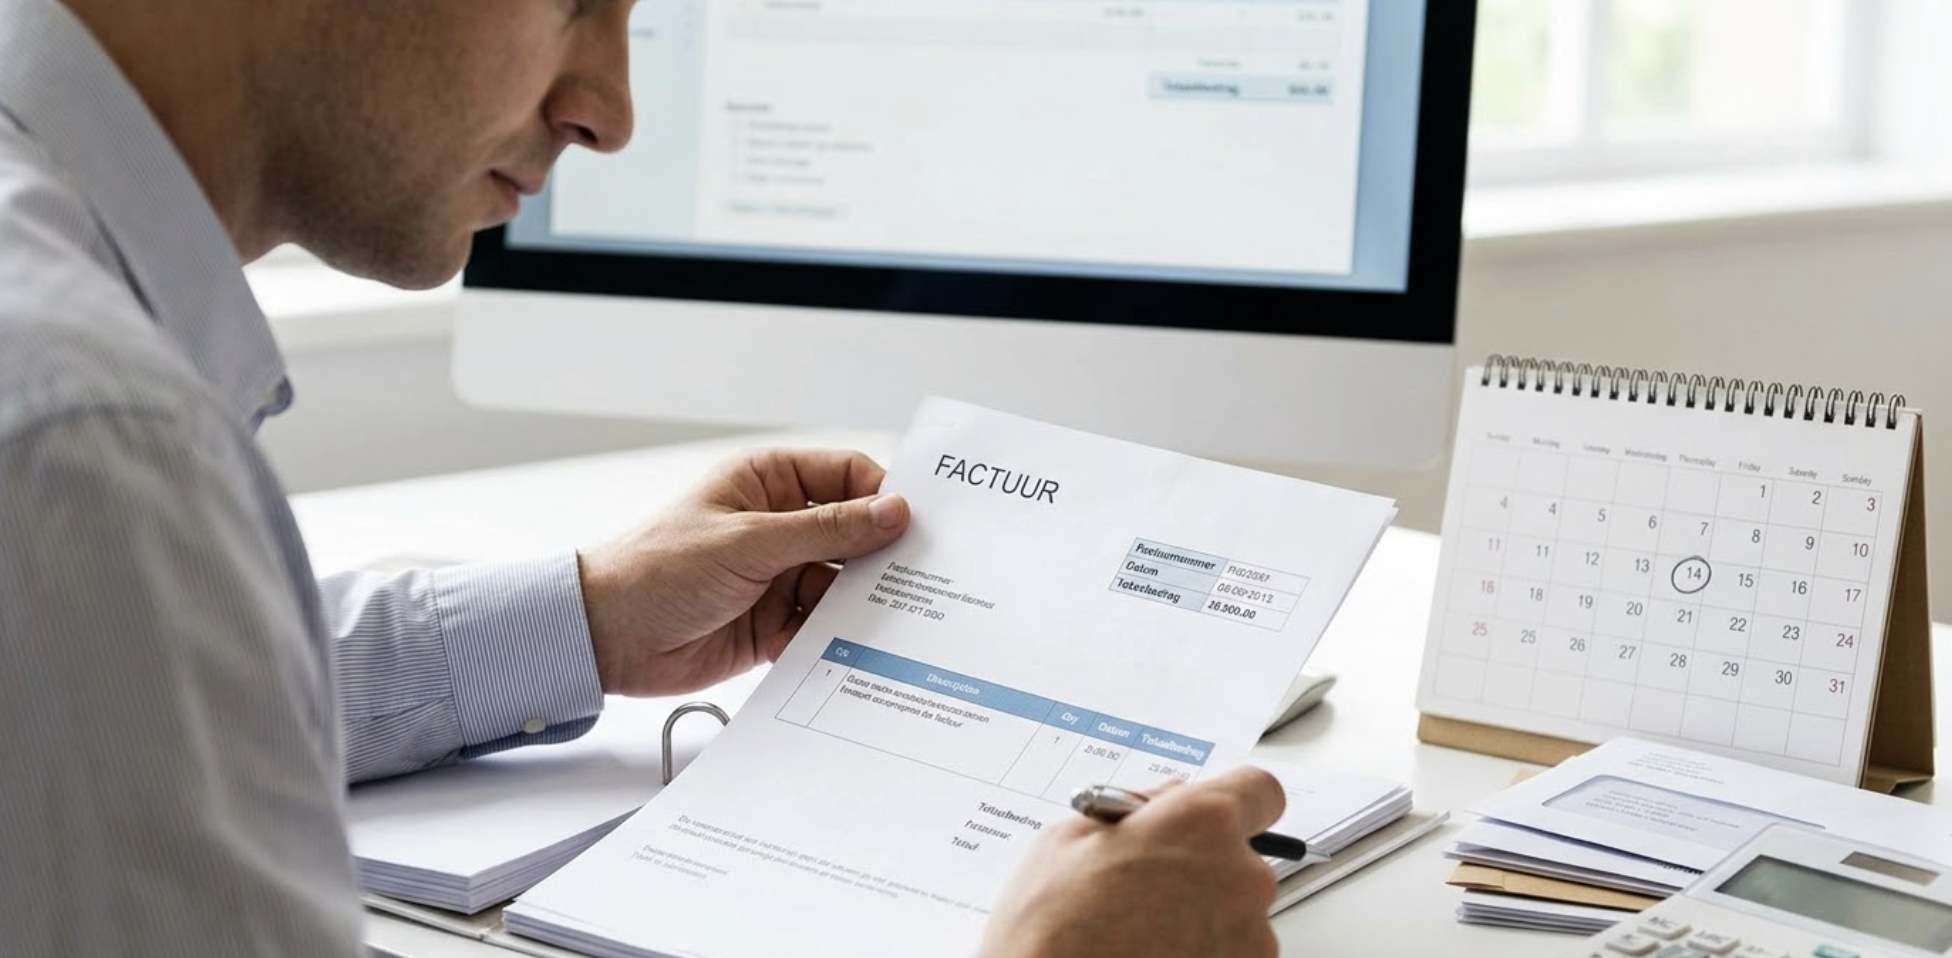
Als ondernemer is het essentieel om aandacht te besteden aan ontvangen facturen. Wordt een factuur niet tijdig betwist, dan wordt ze vermoed aanvaard te zijn (art. 8.11 BW). In de praktijk betekent dit dat een laattijdig protest zelden wordt aanvaard en de betaling doorgaans afdwingbaar blijft. Toch zijn er uitzonderingen en nuancepunten die u als financieel professional moet kennen.

Tijdig protesteren blijft cruciaal.
Volgens de wet moet een betwisting binnen een ‘redelijke termijn’ na ontvangst van de factuur gebeuren. Gebeurt dit niet, dan wordt aangenomen dat de schuldenaar instemt met de inhoud en het bedrag van de factuur. Bij betwisting in rechte zal de rechter zelden nog inhoudelijke tegenargumenten aanvaarden, tenzij u het vermoeden van aanvaarding effectief kunt weerleggen.
Het weerlegbare vermoeden: wat zijn uw kansen?
Hoewel het vermoeden van aanvaarding wettelijk ‘weerlegbaar’ is (Cass., 05.10.2018), is dit in de praktijk niet eenvoudig. U moet dan met voldoende bewijsmiddelen aantonen dat u de factuur niet heeft aanvaard, zoals:
- Schriftelijke communicatie (e-mails, sms’en) vóór de factuurdatum,
- Interne notities of klachten m.b.t. de geleverde prestatie,
- Getuigenverklaringen.
Let wel: de rechter beoordeelt streng of deze elementen overtuigend zijn.
Onregelmatige factuur: juridische opening
Een factuur die niet voldoet aan de wettelijke vormvereisten (bv. ontbrekende btw-vermeldingen of onduidelijke omschrijving) kan worden aangevochten. In dat geval kan geargumenteerd worden dat het document juridisch niet als ‘factuur’ kwalificeert en dus niet protestplichtig was. Toch is het ook dan aangewezen formeel en gemotiveerd te reageren.
Geen ontvangst: een kwestie van bewijs
Wie stelt dat een factuur niet ontvangen werd, draagt niet automatisch de bewijslast. Het is aan de schuldeiser om aan te tonen dat de factuur werd verzonden. Dit kan via:
- Aangetekende zending of e-mail met ontvangstbevestiging,
- Reactie van de klant op de factuur,
- Boekhoudkundige sporen (uitgaand facturenboek, btw-aangifte).
Overmacht als laatste redmiddel
In uitzonderlijke gevallen – zoals ziekte of ongeval – kunt u aanvoeren dat u objectief niet in staat was tijdig te protesteren. Deze overmacht moet wel aantoonbaar zijn en de hinder moet voldoende ernstig zijn om uw reactievermogen te hebben geblokkeerd.
Conclusie
Het niet-tijdig protesteren van een factuur leidt meestal tot een betalingsverplichting. Het wettelijk vermoeden van aanvaarding is weliswaar weerlegbaar, maar enkel met overtuigend bewijs. Ook onregelmatigheden of overmacht kunnen argumenten zijn, al blijft het risico reëel. Financieel beheer vereist dus niet alleen inhoudelijke controle van facturen, maar ook tijdige actie. Documenteer betwistingen nauwkeurig en communiceer helder om uw positie veilig te stellen.

Voor een CFO begint cashflowmanagement niet bij debiteuren of betalingstermijnen - het begint bij de order. Toch is orderverwerking zelden een prioriteit op de finance-agenda. Dat is een dure vergissing.
21/5/2026
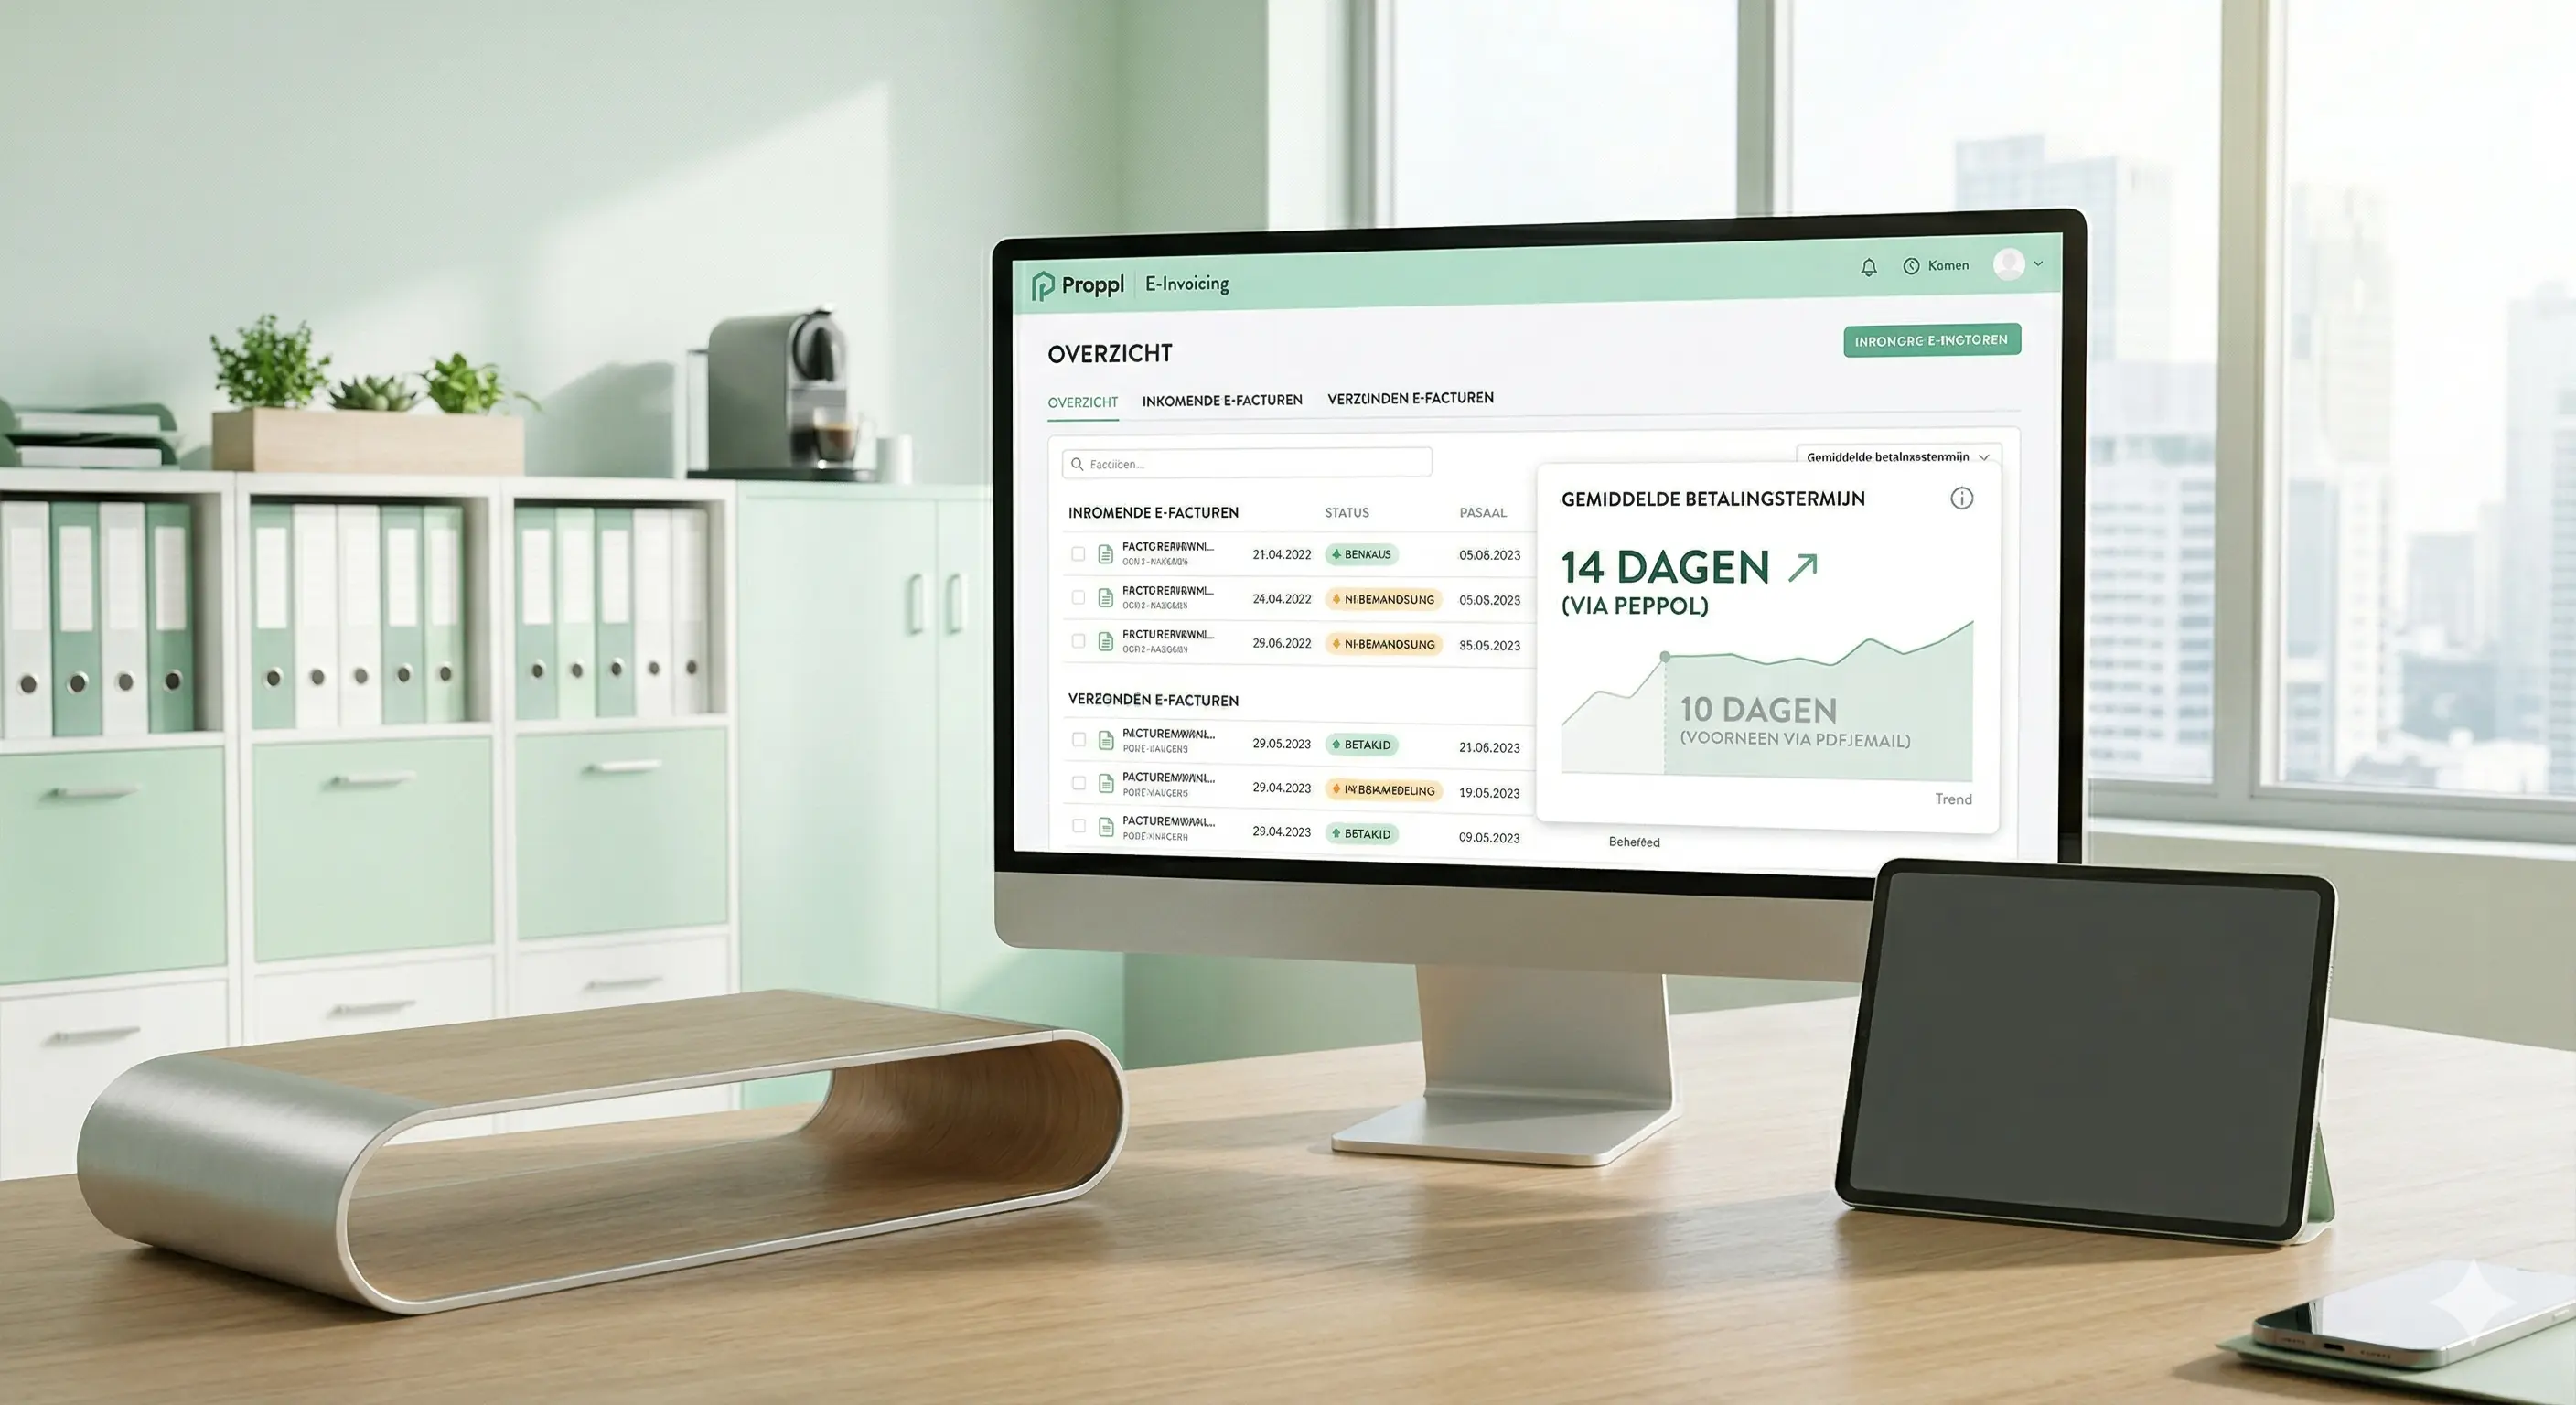
Invoices to other companies may no longer be sent in paper form or as a PDF by e-mail. So they no longer end up in the mailbox. As a result, e-invoices are remarkably often paid late. The period is up to 14 days, compared to 10 days by email.
Every company, no matter how small, is now required to invoice other companies via the Peppol network. Electronic invoicing has been mandatory in Belgium since 1 January for all transactions between companies. This administration must go through the Peppol network, a secure network for exchanging electronic documents. But you must avoid that invoices' disappear 'in a digital mailbox. That's where things are difficult today.
30/3/2026
Unpaid foreign invoices have a direct impact on your cash flow, working capital and credit risk. Fast and cost-efficient recovery is therefore essential. Fortunately, there are procedures within Europe that allow you to obtain an enforceable title without a classic, time-consuming lawsuit.
Below you will find the practical step-by-step plan and the right choices for each situation.
24/3/2026
Nearly fell off your chair scrolling through our website and missed the demo buttons? No worries. Send us your question using the form and we’ll get back to you as soon as possible.